
Palavras-chave
Combined Assurance
Governança corporativa
Sustentabilidade institucional
Como Citar


Resumo
Objetivo: Este estudo tem como objetivo realizar uma revisão sistemática da literatura sobre o conceito de Combined Assurance, com foco em sua origem, evolução e nas etapas recomendadas para a implantação desse processo em organizações.
Abordagem teórica/metodológica: A pesquisa baseou-se em uma revisão sistemática da literatura, com seleção de artigos indexados nas bases de dados Capes, Emerald, Web of Science e Scopus. A análise permitiu mapear a trajetória conceitual do Combined Assurance e identificar práticas e diretrizes para sua implementação.
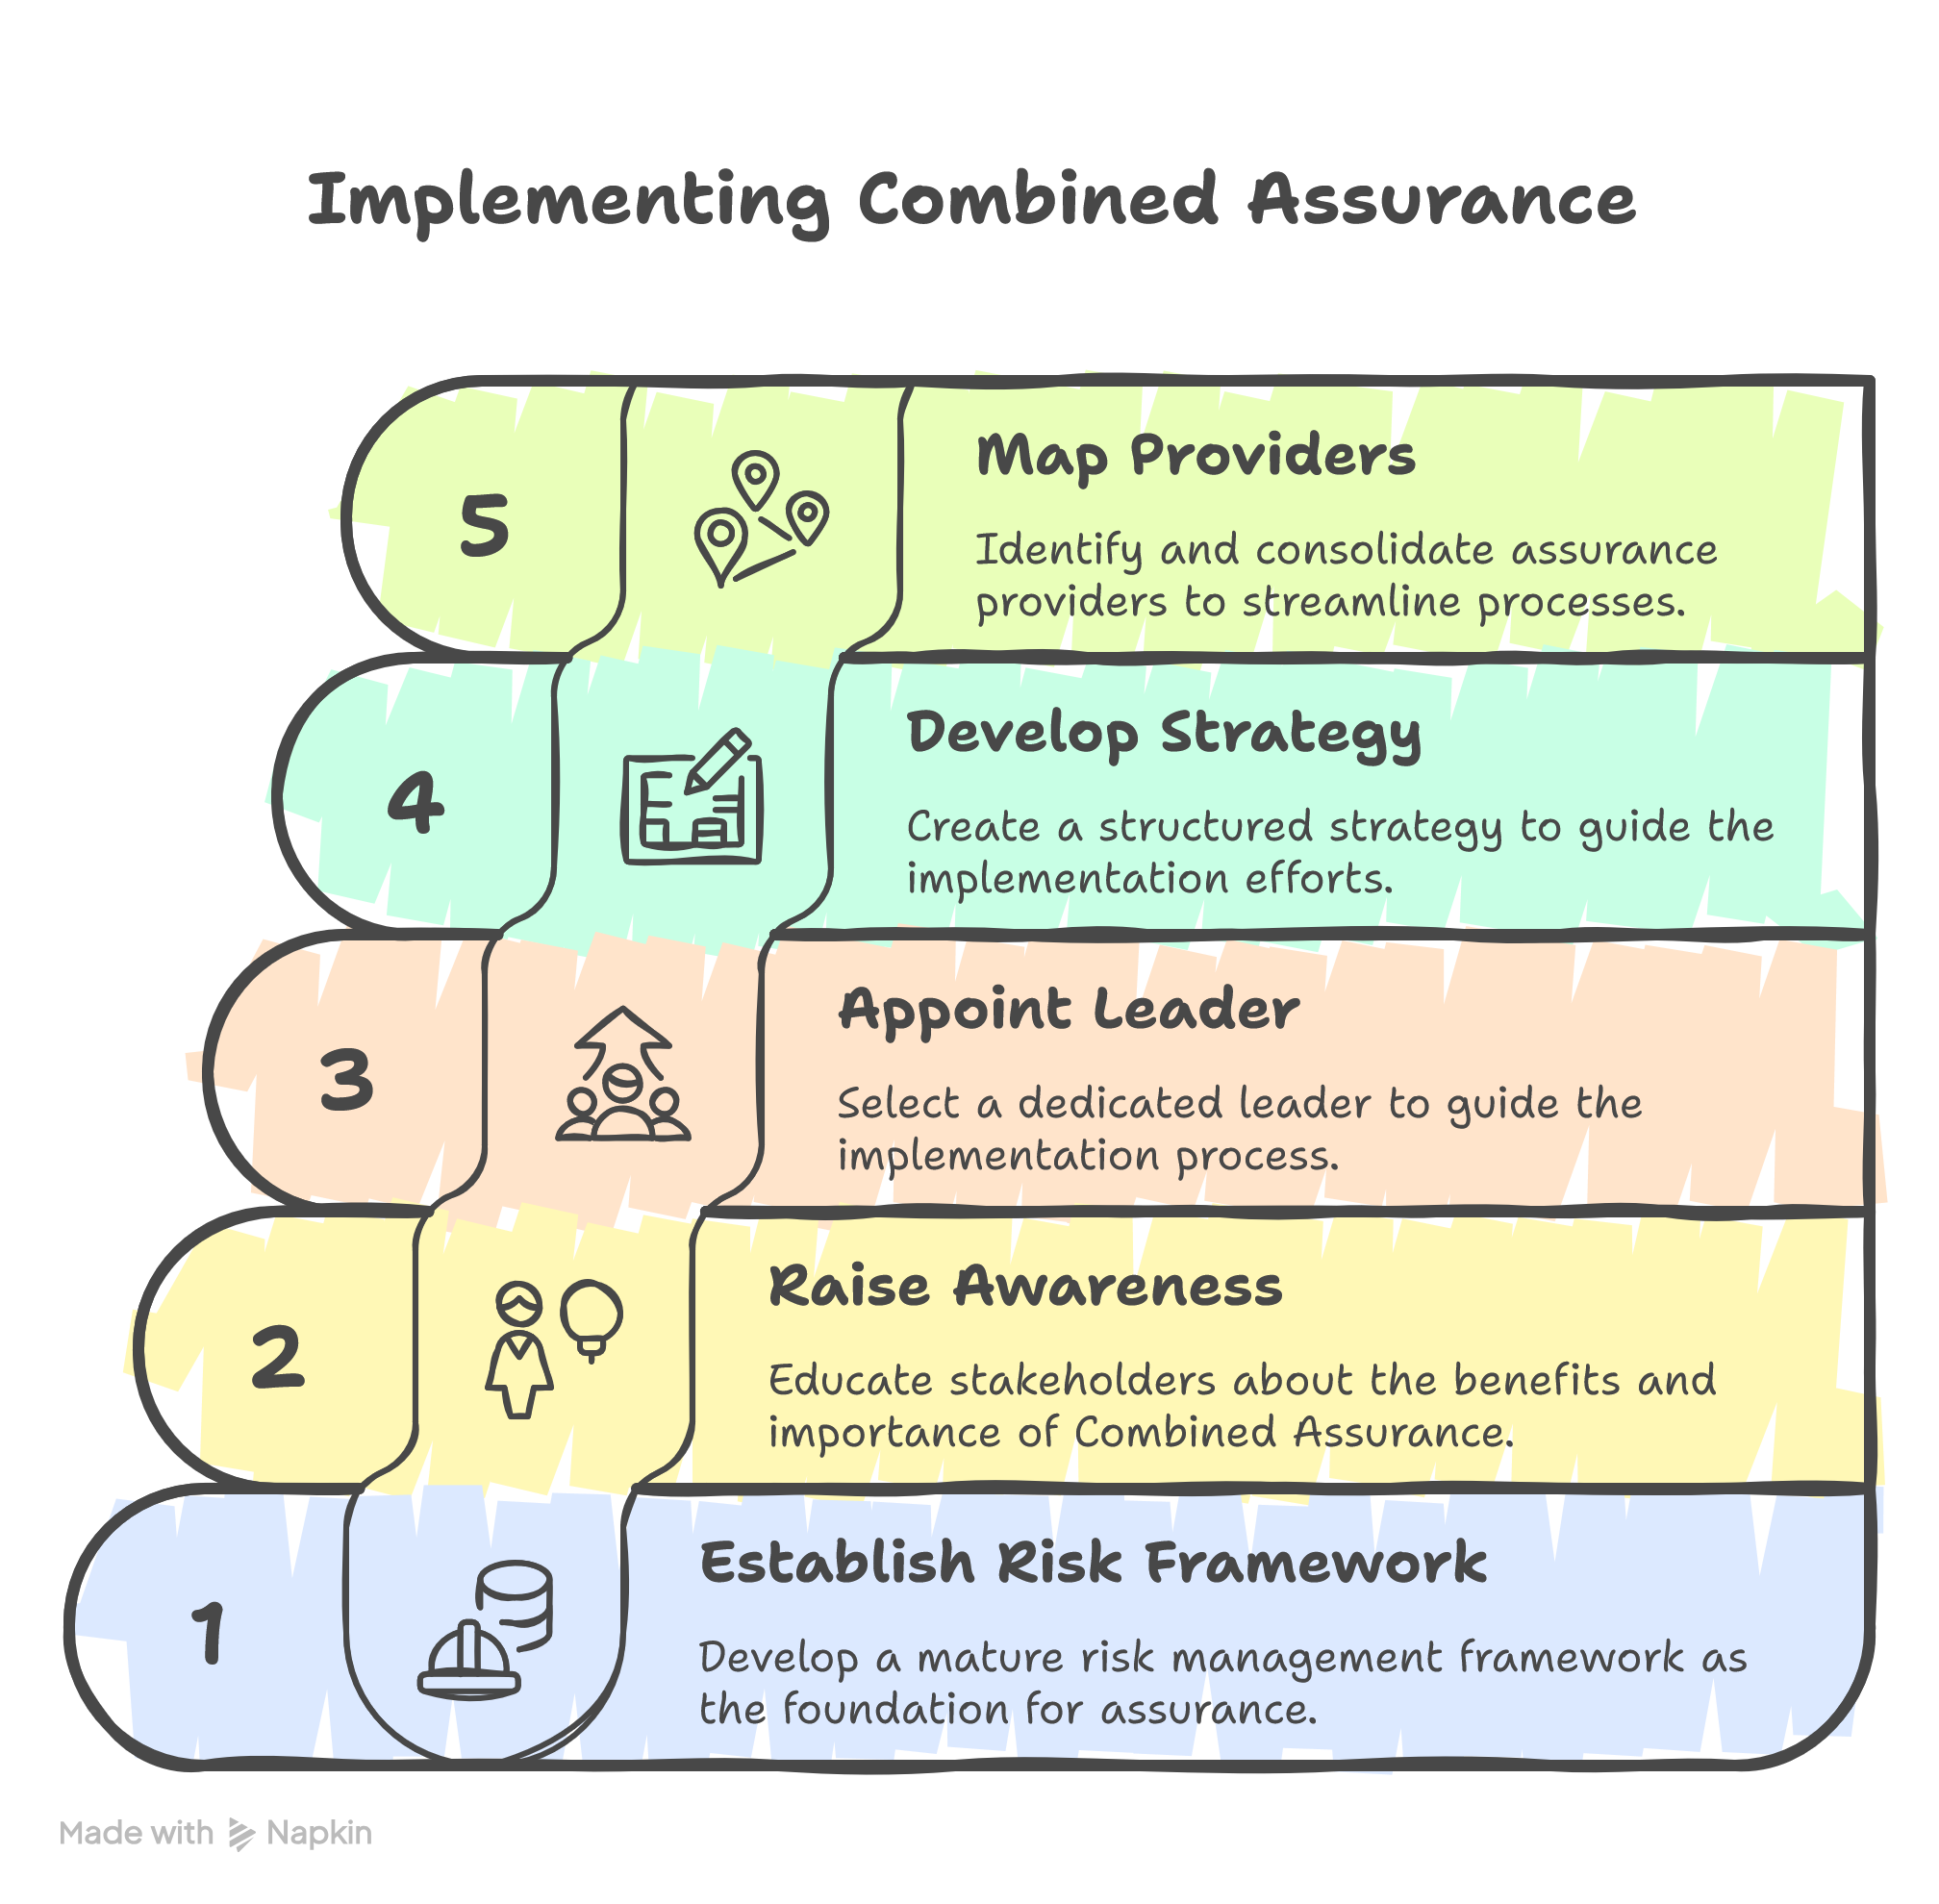
Resultados: Os achados revelam que o conceito de Combined Assurance teve origem na África do Sul, mais especificamente no King II Report on Corporate Governance for South Africa (2002). A análise identificou os principais passos para a adoção do modelo: (i) estabelecer uma estrutura madura de gestão de riscos; (ii) promover a conscientização sobre o Combined Assurance; (iii) designar um líder para o programa; (iv) desenvolver uma estratégia estruturada; (v) mapear os provedores de garantia e consolidar os resultados das atividades de garantia.
Contribuições: Este estudo oferece uma base teórica sistematizada para profissionais, pesquisadores e instituições interessados na adoção do Combined Assurance, fornecendo um roteiro prático para sua aplicação. A pesquisa destaca ainda que o modelo contribui para o fortalecimento dos controles internos e para a mitigação de riscos, inclusive fraudes contábeis, promovendo maior integridade e sustentabilidade institucional.
Originalidade/Relevância: O tema ainda é pouco difundido entre as organizações brasileiras, o que torna esta revisão uma contribuição relevante para o avanço das práticas de governança corporativa e sustentabilidade organizacional.
Referências
ACFE. (2024). What is fraud. Retrieved 05/06/2024 from https://www.acfe.com/fraud-resources/fraud-101-what-is-fraud
Adebayo, A., & Ackers, B. (2023). Adoption of the combined assurance model by South African state-owned enterprises (SOEs). NATIONAL ACCOUNTING REVIEW, 5(1), 41-66. https://doi.org/10.3934/NAR.2023004
Alchian, A. A., & Demsetz, H. (1975). Production, Information Costs, and Economic Organization. IEEE Engineering Management Review, 3(2). https://doi.org/10.1109/EMR.1975.4306431
B3. (2017, 03/10/2017). Regulamento do Novo Mercado. B3 Brasil Bolsa Balcão. Retrieved 25/10/2022 from https://www.b3.com.br/data/files/B7/85/E6/99/A5E3861012FFCD76AC094EA8/Regulamento%20do%20Novo%20Mercado%20-%2003.10.2017%20%28Sancoes%20pecuniarias%202019%29.pdf
B3. (2024). Regulação de Emissores da B3. Retrieved 14/03/2024 from https://www.b3.com.br/pt_br/regulacao/regulacao-de-emissores/sobre-a-regulacao/
Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of management, 17(1), 99-120 %@ 0149-2063.
Borgerth, V. M. d. C. (2005). A Lei Sarbanes-Oxley: Um caminho para a informação transparente.
Brei, Z. A. (1996, pg 65). Corrupção: dificuldades para definição e para um consenso. Revista de Administração Pública - RAP, 30, 64-77.
Budiatmaja, R., & Ramadhan, Y. (2022). Three corporate control strategies and fraud accounting prevention. Jurnal Akuntansi Multiparadigma, 13(1), 194-204 %@ 2089-5879.
Castro, P. R., Amaral, J. V., & Guerreiro, R. (2019). Aderência ao programa de integridade da lei anticorrupção brasileira e implantação de Controles Internos. Revista Contabilidade e Finanças, 30 (80).
COSO. (2013). Internal Control-Integrated Framework Executive Summary Committee of Sponsoring Organizations of the Treadway Commission. IIA.
COSO. (2017). COSO ERM - Enterprise Risk Management. Retrieved 23/03/2024 from https://www.coso.org/_files/ugd/3059fc_61ea5985b03c4293960642fdce408eaa.pdf
de Freitas Brandão, I. (2022). GOVERNANÇA CORPORATIVA E VALOR DA EMPRESA BRASILEIRA: UMA ANÁLISE DA ABORDAGEM “PRATIQUE OU EXPLIQUE” XLVI Encontro da ANPAD - EnANPAD 2022,
Decaux, L., & Sarens, G. (2015). Implementing combined assurance: insights from multiple case studies. Managerial Auditing Journal, 30(1), 56-79. https://doi.org/10.1108/MAJ-08-2014-1074
Donkor, A., Djajadikerta, H. G., & Mat Roni, S. (2021). Impacts of combined assurance on integrated, sustainability and financial reporting qualities: Evidence from listed companies in South Africa. International Journal of Auditing, 25(2), 475-507. https://doi.org/10.1111/ijau.12229
Dzomira, S. (2016). Espousal of combined assurance model in South Africa’s public sector. Public and municipal finance (Online), 5(4), 23-30. https://doi.org/10.21511/pmf.05(4).2016.03
Fink, A. (2019). Conducting research literature reviews: From the internet to paper. Sage publications.
Florid, M. I., Hendra, R. F., & Purnamasari, P. (2023). The Influence Of Accounting Information Systems, Internal Control Systems And The Implementation Of Good Corporate Governance In Efforts To Prevent FRAUD. Return: Study of Management, Economic and Business, 2(2), 106-117 %@ 2963-3699.
Gal, G., & Akisik, O. (2020). The impact of internal control, external assurance, and integrated reports on market value. Corporate Social Responsibility and Environmental Management, 27(3), 1227-1240 %@ 1535-3958.
Hendriksen, E. S., & Van Breda, M. F. (1999). Teoria da Contabilidade. Tradução da americana por Antonio Zoratto Sanvicente. (Atlas, Ed.).
Hoang, H., & Phang, S.-Y. (2021). How Does Combined Assurance Affect the Reliability of Integrated Reports and Investors' Judgments? The European accounting review, 30(1), 175-195. https://doi.org/10.1080/09638180.2020.1745659
Huibers, S. C. (2015). Combined assurance: One language, one voice, one view. IIA CBOK Raporu.
IBGC. (2023, pg. 16). Código das Melhores Práticas de Governança Corporativa - 6. ed. - São Paulo, SP.
IIA. (2020). Modelo das 3 Linhas do IIA. Retrieved 23/03/2024 from https://iiabrasil.org.br/korbilload/upl/editorHTML/uploadDireto/20200758glob-th-editorHTML-00000013-20082020141130.pdf
IIA, T. (2024). International Professional Practice Framework. The IIA. Retrieved 13/04/2024 from https://www.theiia.org/globalassets/site/standards/editable-versions/globalinternalauditstandards_2024january9_editable.pdf
IoD. (1994). King Code of Governance for South Africa 1994 - King I. Retrieved 07/06/2024 from https://cdn.ymaws.com/www.iodsa.co.za/resource/collection/94445006-4F18-4335-B7FB-7F5A8B23FB3F/King_1_Report.pdf
King Code of Governance for South Africa 2002 - King II (2002). https://cdn.ymaws.com/www.iodsa.co.za/resource/collection/94445006-4F18-4335-B7FB-7F5A8B23FB3F/IoDSA_King_II_web_version.pdf
King Code of Governance for South Africa 2009 - King III, (2009).
King Code of Governance for South Africa 2016 - King IV, (2016).
IoD. (2024). Institute of Directores South Africa - King Reports. Retrieved 07/06/2024 from https://www.iodsa.co.za/page/king-iv
ISO. (2018). ISO 31000. https://www.iso.org/standard/65694.html
JAMIL, N. N. N., S. P. (2011). An Investigation on the Audit Committees Effectiveness. Gadjah Mada International Journal of Business, Vol. 13(3), 287 - 305.
Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4). https://doi.org/10.1016/0304-405X(76)90026-X
KPMG. (2023). A Governança Corporativa e o Mercado de Capitais. https://assets.kpmg.com/content/dam/kpmg/br/pdf/2023/11/A-Governanca-Corporativa-e-o-Mercado-de-Capitais-18-ed-2023.pdf
Kurnia, R., & Yulian, L. (2017). Internal audit’s role as a coordinator of combined assurance implementation. In (1 ed., pp. 41-46). United Kingdom: CRC Press. https://doi.org/10.1201/9781315225227-6
Leitch, M. (2010). ISO 31000: 2009-The new international standard on risk management. Risk analysis, 30(6), 887.
Lewis, I. (2014). The role of internal auditing in providing combined assurance: assessing internal financial controls University of Pretoria].
Maciel, A. E., Bacci, L., & Assi, M. (2022). Transformando as três linhas em geração de valor: com a gestão de riscos e o sistema de Controles Internos. Digitaliza Conteudo.
Madhani, P. M. (2017). Diverse Roles of Corporate Board: A Review of Various Corporate Governance Theories. The IUP Journal of Corporate Governance, Vol. 16(No. 2), pp. 7-28.
Mansour, A. a. Z., Ahmi, A., Popoola, O. M. J., & Znaimat, A. (2022). Discovering the global landscape of fraud detection studies: a bibliometric review. Journal of Financial Crime, 29(2), 701-720. https://doi.org/10.1108/JFC-03-2021-0052
Maroun, W., & Prinsloo, A. (2020). Drivers of combined assurance in a sustainable development context: Evidence from integrated reports. Business Strategy and the Environment, 29(8), 3702-3719. https://doi.org/10.1002/bse.2606
Masegare, P. (2018). Implementing value-added combined assurance interventions for South African organizations. Journal of Management & Administration, 2018(1), 129-149.
McGregor, D. (1989). The human side of enterprise. Readings in managerial psychology, 4(2), 314-324.
Penrose, E. T. (2009). The Theory of the Growth of the Firm. Oxford university press.
Prinsloo, A., & Maroun, W. (2021). An exploratory study on the components and quality of combined assurance in an integrated or a sustainability reporting setting. Sustainability accounting, management and policy journal (Print), 12(1), 1-29. https://doi.org/10.1108/SAMPJ-05-2019-0205
Ribeiro, M. C. P., & Diniz, P. D. F. (2015). Compliance e lei anticorrupção nas empresas. Revista de Informação Legislativa, 52(205), 87-105.
Santos, A. d., & Grateron, I. R. G. (2003). Contabilidade criativa e responsabilidade dos auditores. Revista Contabilidade & Finanças, 14, 07-22.
Sarens, G., & De Beelde, I. (2006). Internal auditors' perception about their role in risk management. Managerial Auditing Journal, 21(1), 63-80. https://doi.org/10.1108/02686900610634766
Wibowo, S., Achsani, N. A., Suroso, A. I., & Sasongko, H. (2022). Integrated Governance, Risk, and Compliance (GRC) and Combined Assurance: A Comparative Institutional Study. Indonesian Journal of Business and Entrepreneurship, 8(2), 289-289. https://doi.org/10.17358/ijbe.8.2.289
Zhou, S., & Hoang, R. S. H. (2019). Evaluating combined assurance as a new credibility enhancement technique [Article]. Auditing, 38(2), 235-259. https://doi.org/10.2308/ajpt-52175